Skip to content

第008期-A股 H股 美股不一样 ​

机械之手指向夜空烟花

单双边机制/流动性不同引发的折损是必须要被考虑的

看烟花!!! ​

流动性折价

流动性本质上是“把资产在短时间内无损变现的能力”。当全市场或某只标的的流动性枯竭时,它对投资者而言就产生了两项实打实的隐形成本:

变现摩擦成本(冲击成本):
在买盘深度极浅的市场中,投资者如果要卖出 1 亿元筹码,挂出的市价单或平仓单会像“切豆腐”一样迅速向下击穿好几个价格档位(甚至直接打到跌停)。这种由于订单簿缺乏厚度带来的滑点损失,必须在资产价格上打折来补偿。

流动性风险溢价(无流动性补偿):
投资者持有容易变现的资产,可以随时应对赎回、换仓或风控;而持有流动性差的资产,意味着资金被“锁死”。因此,买方愿意入场的唯一理由就是要求更高的预期回报率——而更高的回报率,折算到当下的买入价格,就是更低的估值(折价)。
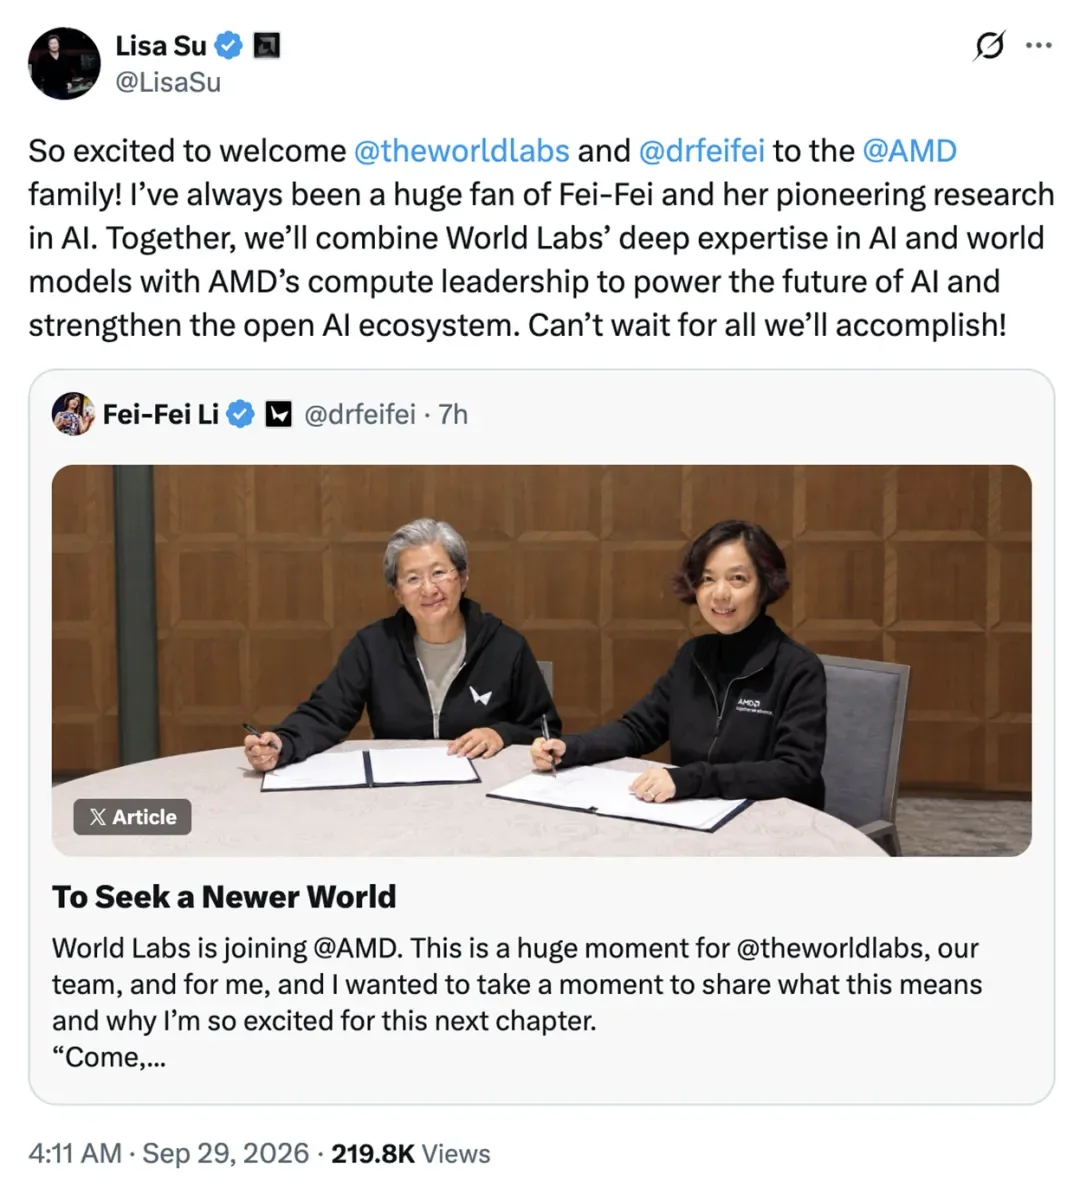
AMD同意以约82亿美元的全股票交易收购人工智能研究公司World Labs。

AMD同意以约82亿美元的全股票交易收购人工智能研究公司World Labs。

苏姿丰表示,构建下一代AI计算平台,需要深入理解模型本身如何演进。李飞飞及World Labs团队在模型研究方面的经验,将被用于AMD未来硬件、软件和系统的开发。

28日当天,AMD(Nasdaq:AMD)股价跌3.61%收于每股607.87美元,总市值9923亿美元。

有相关媒体报道,AMD希望借此更早看见下一代AI负载,进而反向设计自己的芯片、软件和计算系统,也藉由此再次挑战英伟达的AI榜一大哥的位置。

AMD 以约 82 亿美元(约 550 亿人民币)全股票收购李飞飞创办的 World Labs。李飞飞本人出任 AMD 执行副总裁兼首席科学家,直接向苏姿丰汇报。

两家去年就开始了深度技术合作,从在 AMD GPU 上做模型训练和推理优化开始;苏姿丰还是 World Labs 的早期投资人。李飞飞写公开信说这次的判断是「自然的结果」。

World Labs 2024 年初成立,就在旧金山:空间智能/世界模型。

已发布的东西——Marble(把少量图片变成可漫游的 3D环境)、Atlas(她说这套架构「从零训练,能预测下一个视角」,解决了计算机视觉里长期存在的稀疏重建问题);还收购了SceniX,做机器人仿真(real-to-sim-to-real)。

核心信念:「宇宙不是由词构成的,是由真实的东西构成的。」
我很好奇,我们拭目以待。

狗日的异步AH市场

狗日的异步AH市场

这种异常的情况几乎成为常态了,量化估计都把他们内化成因子了吧
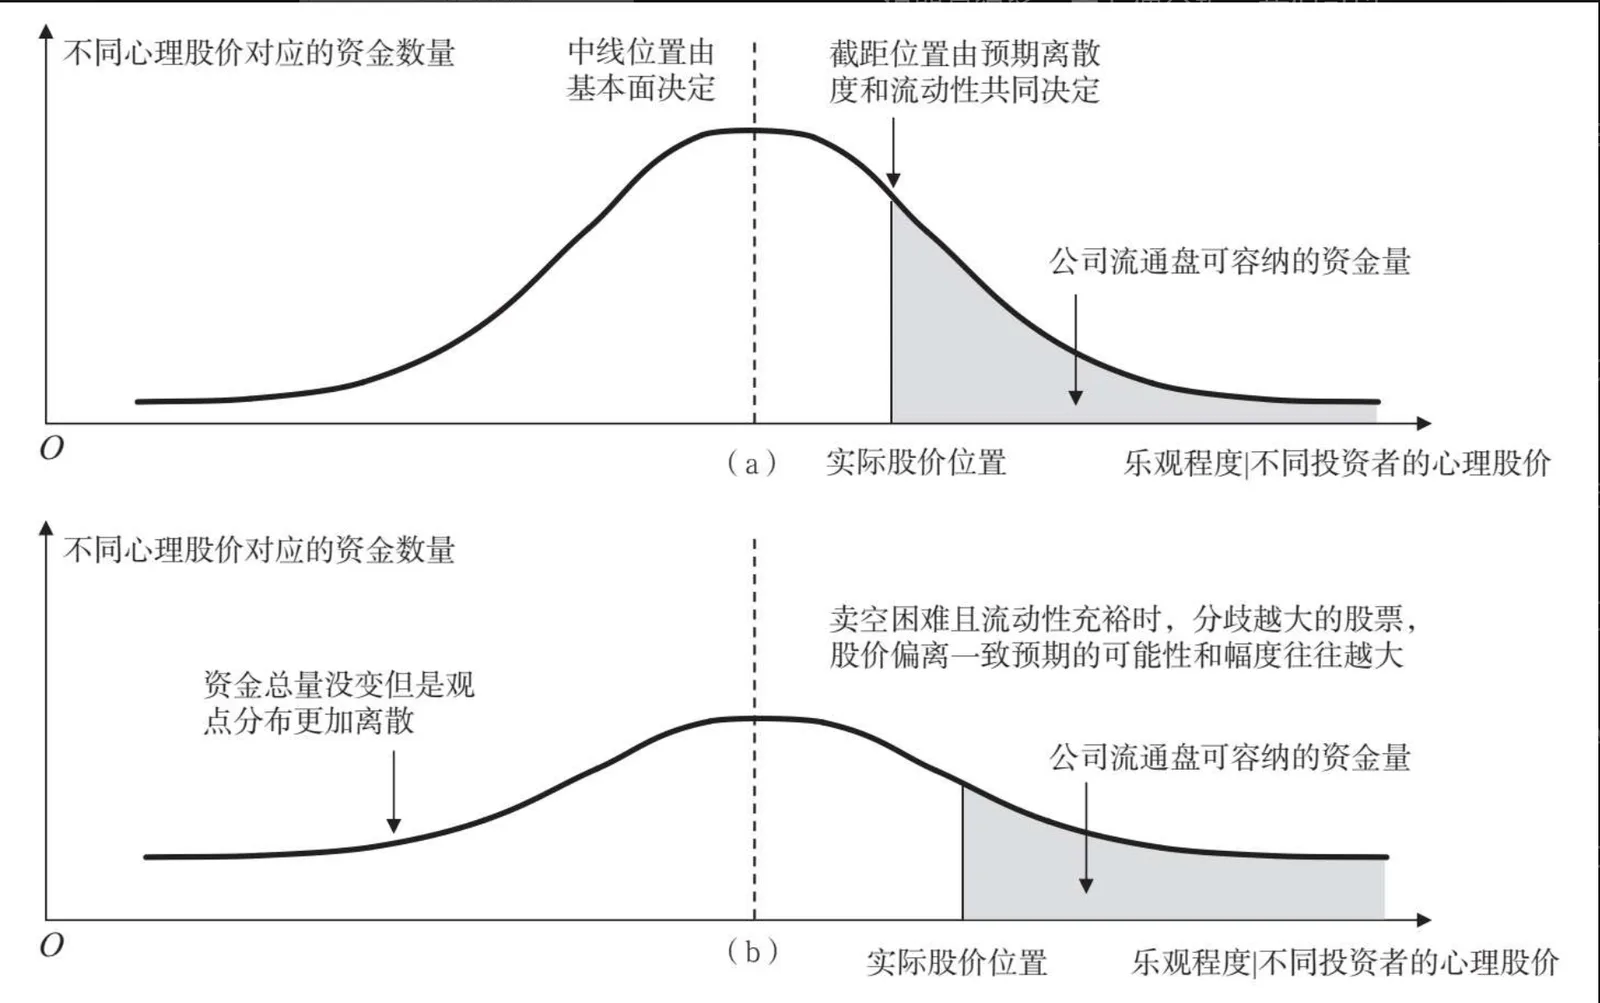
某种层面的解释是:内地资金属于正态分布中乐观的那一方,当这一方的资金缺失,整个市场更容易被悲观方主导,也就下跌。
但容易二阶导的是,如果出现利好,天然的流动性和交易优势又会让港股成为资金收割的那一方。

机制上天然有利于海外资金盘。

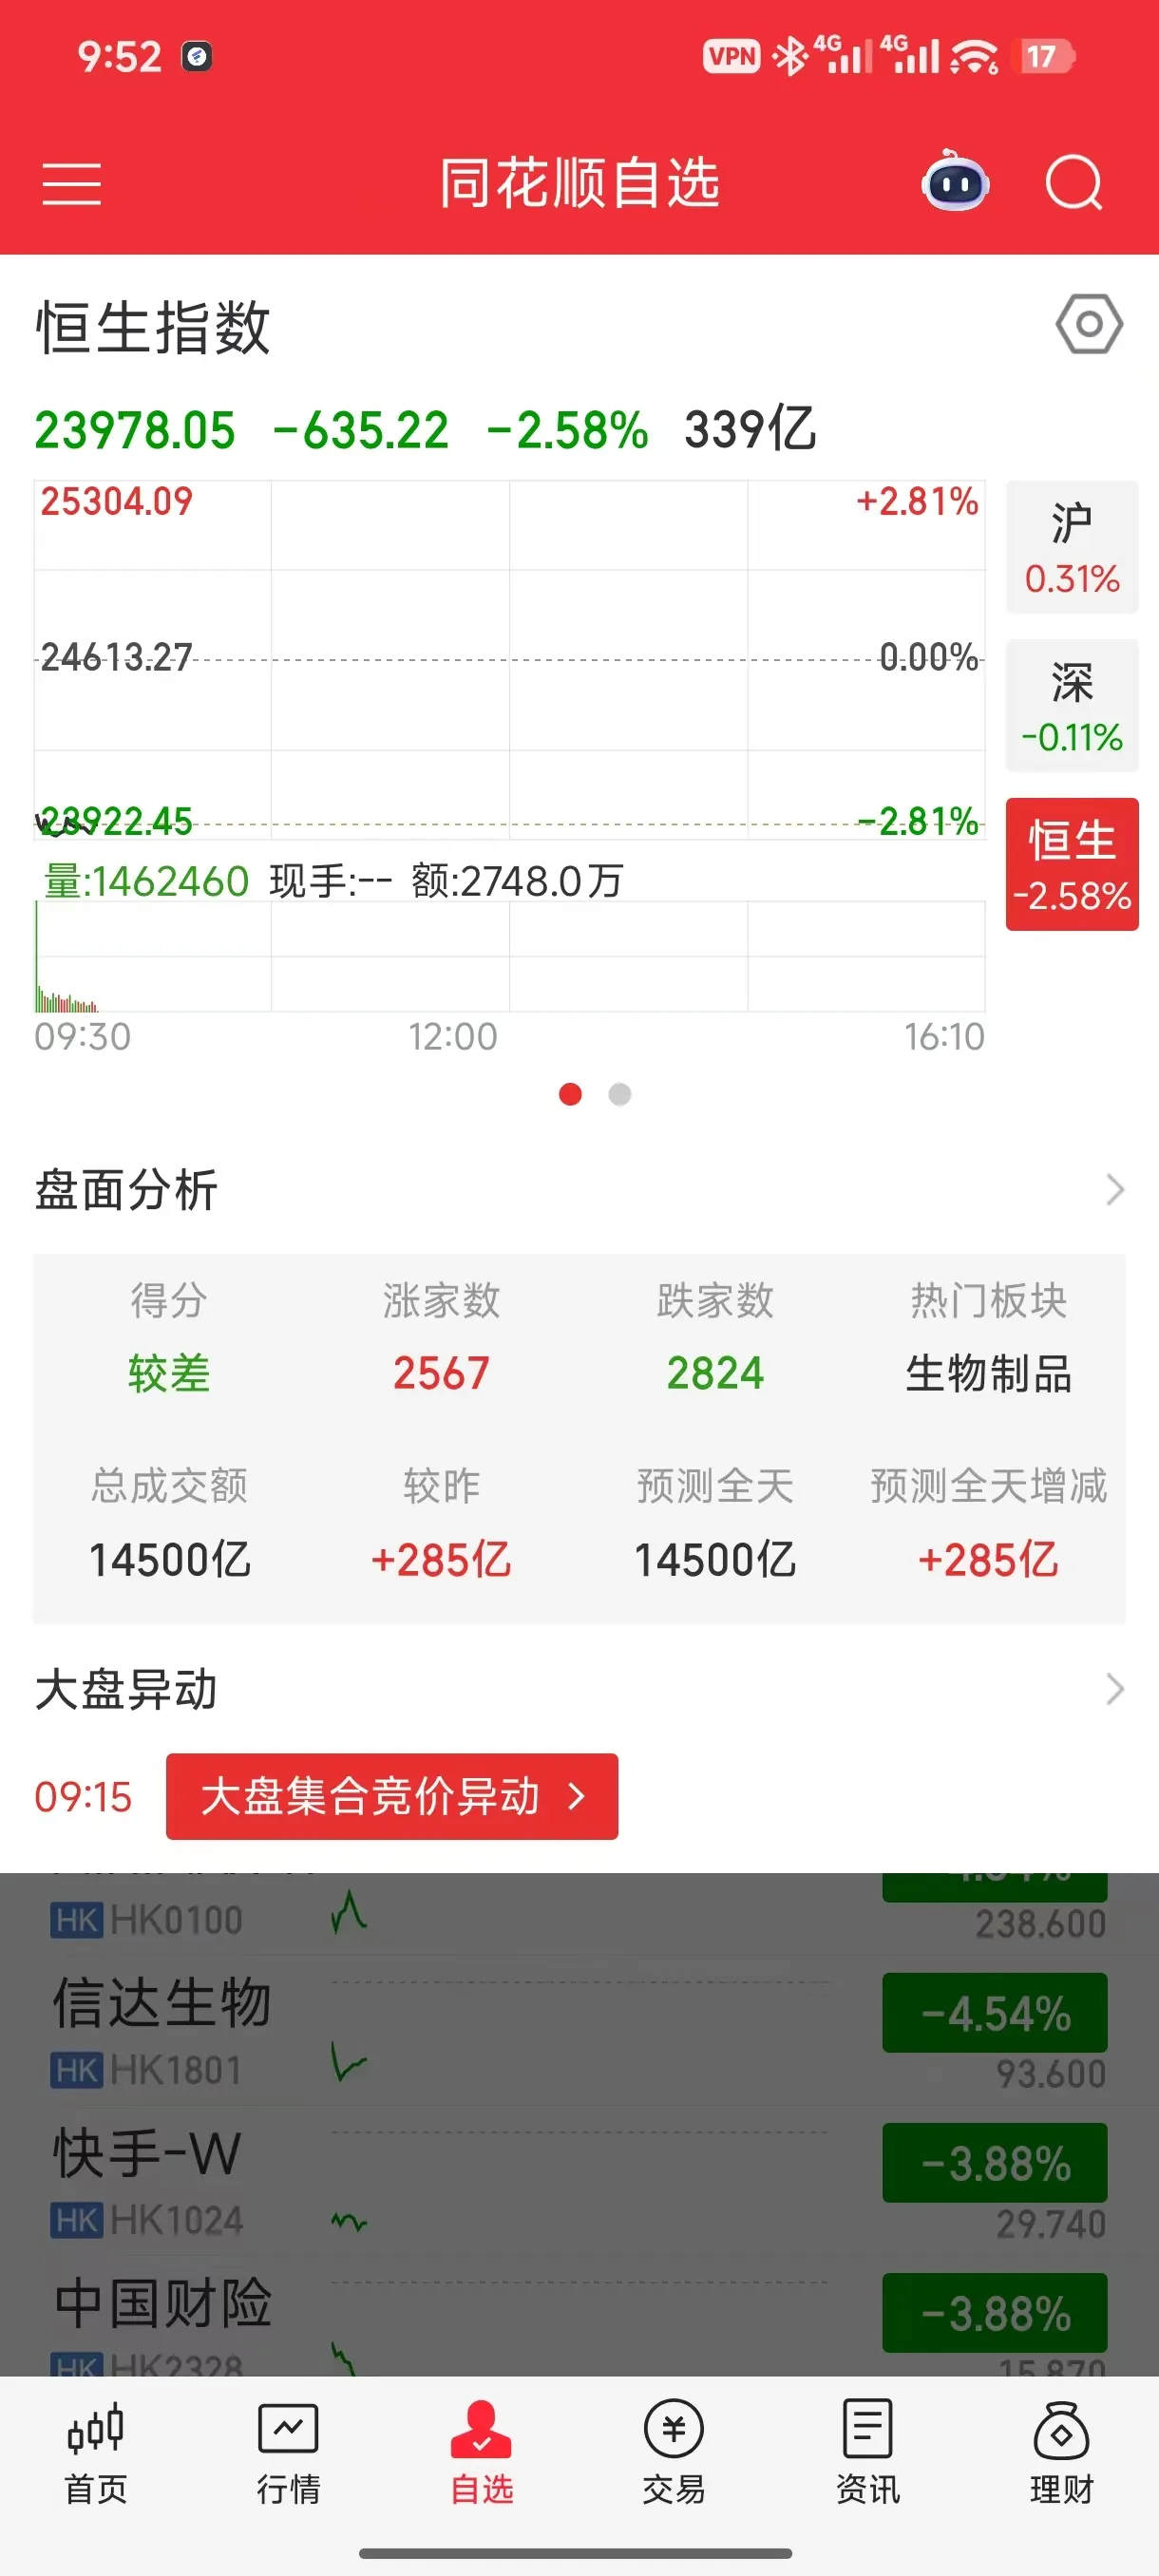
是的,港股在国庆、春节等“A股休市、港股单边开盘”的窗口期,确实经常出现极其剧烈的异常暴涨或暴跌。

结合上一节关于“拍卖机制与流动性”以及当前 1.4 节关于“统计显著性与市场真实机理”的框架,这种异常现象并不是玄学,而是由交易制度、流动性抽水、衍生品对冲三重结构性扭曲共同导致的:


1. 南向资金断流:池子被瞬间“抽干”,变成超轻量级拍卖场 ​

在常态交易日,港股有 20%~40% 的日均成交额来自“港股通(南向资金)”。

  • 异步休市期间: A 股放假,港股通服务同步完全关闭。
  • 筹码厚度骤降: 能够给港股提供买盘承接、维持流动性深度的最坚挺资金被彻底切断,港股很多中小型股票以及科网股的盘口变得极薄。
  • 放大波动: 根据前面 1.3 节的拍卖逻辑,当流通流动性被大幅压缩时,极少量的边际资金进出,就能把截距(价格)打到非常极端的位置。

2. 成为全中国资产的“唯一泄洪口”与“抢跑筹码” ​

在长假期间,国内的经济数据(如国庆出行消费票房、黄金周数据、宏观政策指引)、海外地缘事件或美联储政策依然在发生。

  • A 股关门停牌: 庞大的 A 股资金在假期内无法交易,情绪被死死按在熔炉里。
  • 港股和离岸 A50 成为唯一活口: 全球对冲基金、外资宏观策略以及想要提前对冲或抢筹的资金,只能把港股当作整个中国风险资产的代理人(Proxy)来买卖。
  • 预期极度放大: 一旦假期出现利好(如 2024 年国庆期间的政策反弹潮)或利空,这股原本应该由万亿体量 A 股分摊吸收的宏观预期,全部浓缩砸向了流动性本来就薄弱的港股,导致港股在几天内完成 A 股可能需要一个月才能走完的估值拔高或砸盘。

3. 空头回补与衍生品反向拉扯(Gamma 踩踏) ​

港股是一个可以自由做空、且衍生品(牛熊证、窝轮、期权)极度发达的市场:

  • 平时多空平衡相对稳定;
  • 到了长假,由于南向资金不在、空头也面临长假不确定性,一旦外部环境稍有风吹草动引发小幅反弹,就会瞬间触发空头的集中平仓(Short Squeeze);
  • 叠加做市商为应对看涨/看跌衍生品而被迫进行的正股对冲,买盘/卖盘被进一步机械放大,形成脉冲式的单边极端行情。

4. 统计学视角下的误区:小心“伪规律” ​

如果用当前页面 1.4 节强调的“显著性检验”来审视这种长假效应:

  • 方向并不固定(统计学上不显著偏多或偏空):
    民间常有“逢节必涨”、“开门红”等叙事,但如果把过去 20 年国庆、春节 AH 异步开盘的涨跌拉出样本库,你会发现:它在“涨”还是“跌”的方向上并不具备稳定的显著性(有的年份因海外黑天鹅暴跌,有的年份因政策大涨)。
  • 唯一显著的是“波动率(方差 σ2)大幅飙升”:
    在长假异步窗口,收益率的方差显著大于平时的正常交易日。它本质上是一个流动性匮乏叠加情绪集中宣泄所导致的“高弹性定价失真期”,往往在 A 股重新开市、南向资金恢复流动性后的 1~3 个交易日内,迅速发生大幅的均值回归与基差修复。

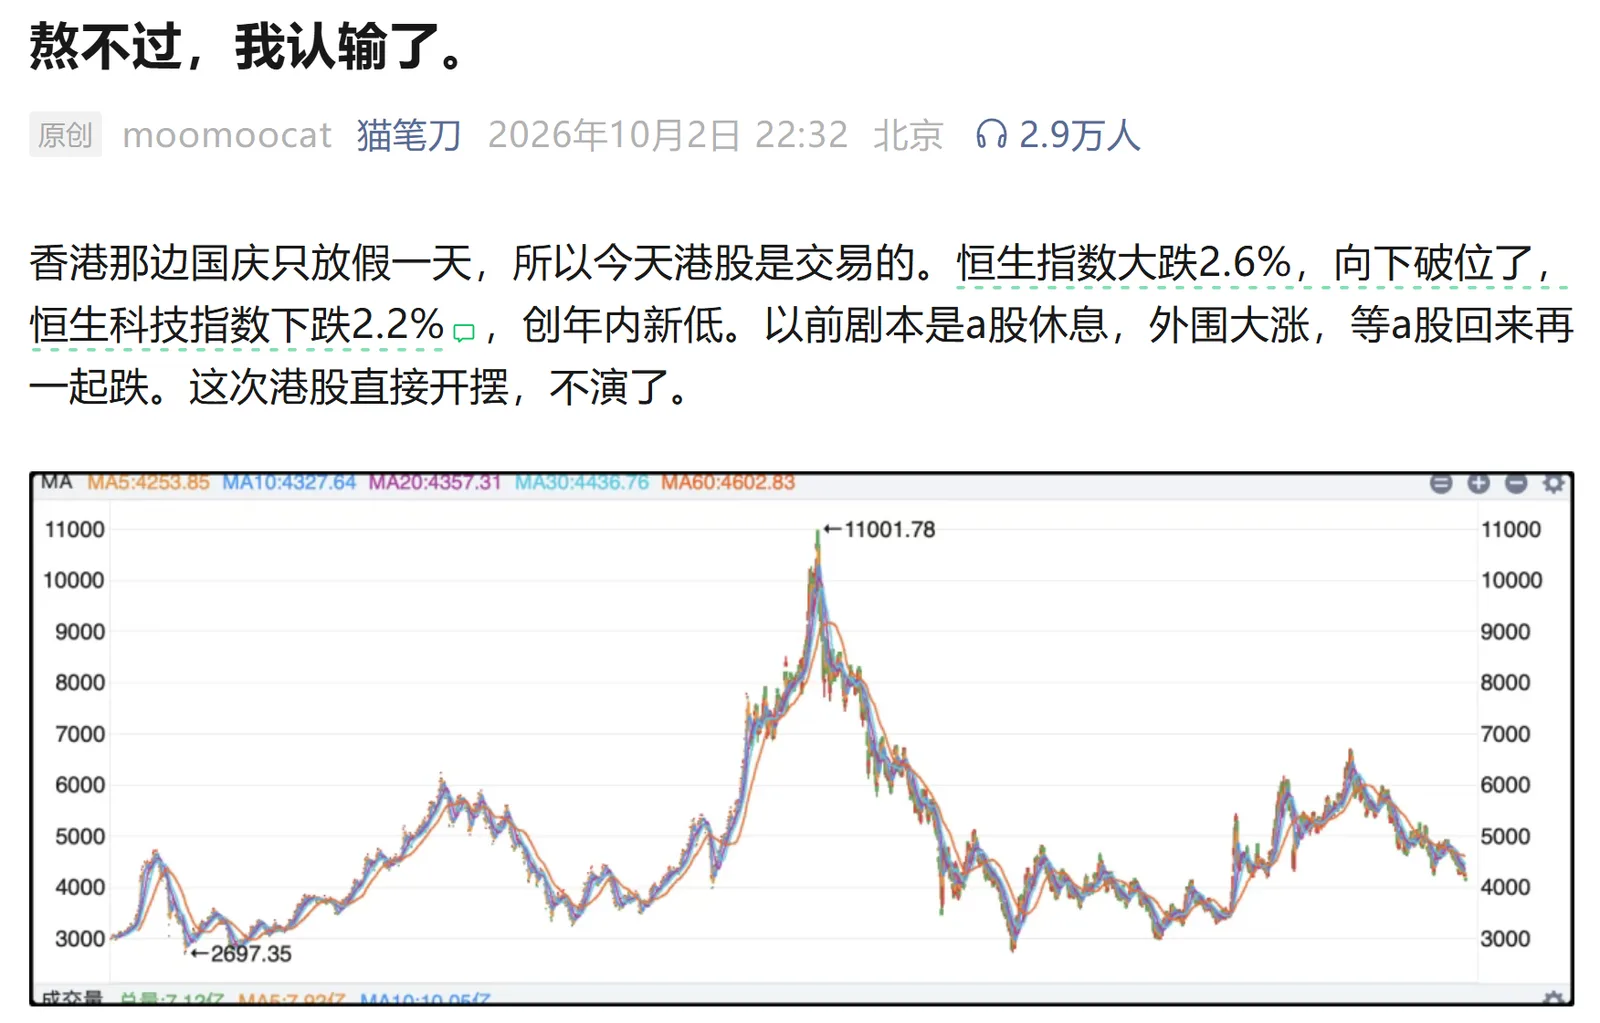
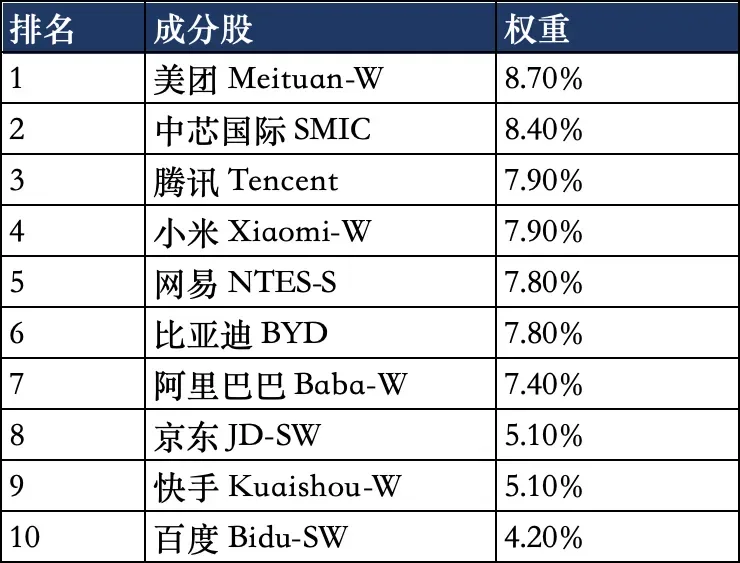
猫笔刀放弃恒生科技指数

猫笔刀放弃恒生科技指数

猫笔刀放弃恒生科技指数
昨晚我说年底要清仓港股账户里的股票,并不是开玩笑或者赌气的话,是深思熟虑权衡利弊后的决定。但我也说了,部分优质持仓我会转移到港股通渠道,所以不是一刀切全卖了,一部分是换个通道持有,但确实会有一些令我失望透顶的持仓打算彻底拜拜。之所以做这个决定,一来是港股表现过于差劲,他们不但没有维稳措施,还在全力推进融资,什么金融稳定社会观瞻人家不在乎,现在的港股比前几年的a股还要糟糕。二来是离岸税制确实让我觉得难以承受,去年港股反弹我勉强回本翻红,好不容易挣那三瓜两枣的都去交税了。今年又跌回水下,明年要是反弹回本我又要用本金交税。我之前算了一笔账,假设我在2016年初拿100万投资恒生科技指数,持有10年会是什么结果。最后结果是我的账户本金截止节前收盘还有937735,亏了6万多,10年间交税45.5万。虽然只是模拟回溯,但这样的结果让人颇感沮丧,意味着要在整体亏损的情况下用自己的本金去交税,我觉得大部分股民都很难接受。于是我需要做出改变,退出离岸账户,持仓去弱留强,同时转移到免税的港股通渠道是唯一的选择。

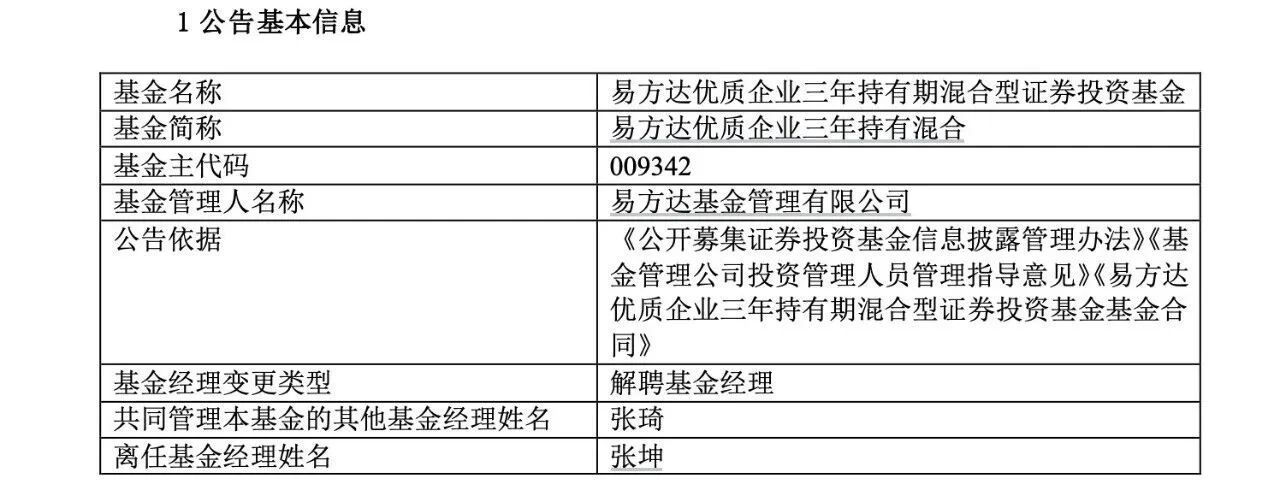
突发!张坤,卸任!

突发!张坤,卸任!

截至目前,易方达优质企业三年持有总回报为-26.93%。2021年至今,该基金仅在2024年和2025年获得正收益,其他年份均亏损,其中,今年以来亏损幅度已超20%,同类排名均靠后。

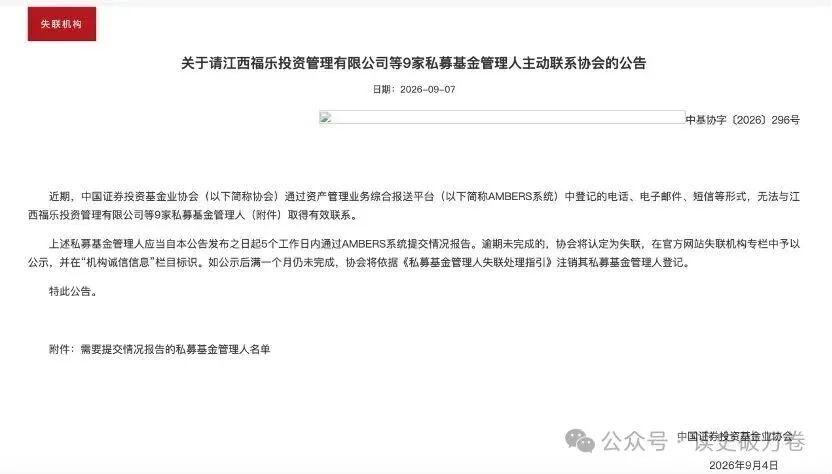
杨天南联系不上

杨天南联系不上

2001年,他攒钱买了几股伯克希尔B股,赴奥马哈参加股东大会。那一年会场上几乎没有中国人,组织者选了200位远道而来的客人近距离见面。他挤上前说"我从北京来",巴菲特回答:"欢迎你,恐怕你是我的第一个从北京来的股东。"一张与巴菲特、芒格的三人合影,被他放大挂在办公室。但是股东大会后不久,他重仓的银广夏被曝财务造假,大部分身家押在上面,连续跌停。"集中投资是把双刃剑,其悲惨之处就在于,知道自己的命运却又无力改变。"2007年,他成立金石致远资产,同年在《钱经》杂志开设投资专栏,立下十年之约:用白纸黑字的月度记录,验证巴菲特的方法在中国行不行得通。落后的产品业绩可查数据显示,金石18期2018年4月成立,2023年12月净值0.7026,累计下跌29.74%,跑输同期沪深300约21个百分点,在同类中排名靠后;2024年7月26日净值0.6913,最大回撤约四到五成(不同数据源口径在41%至49%之间)。2024年8月起,因监管收紧业绩展示,净值停止公开更新。

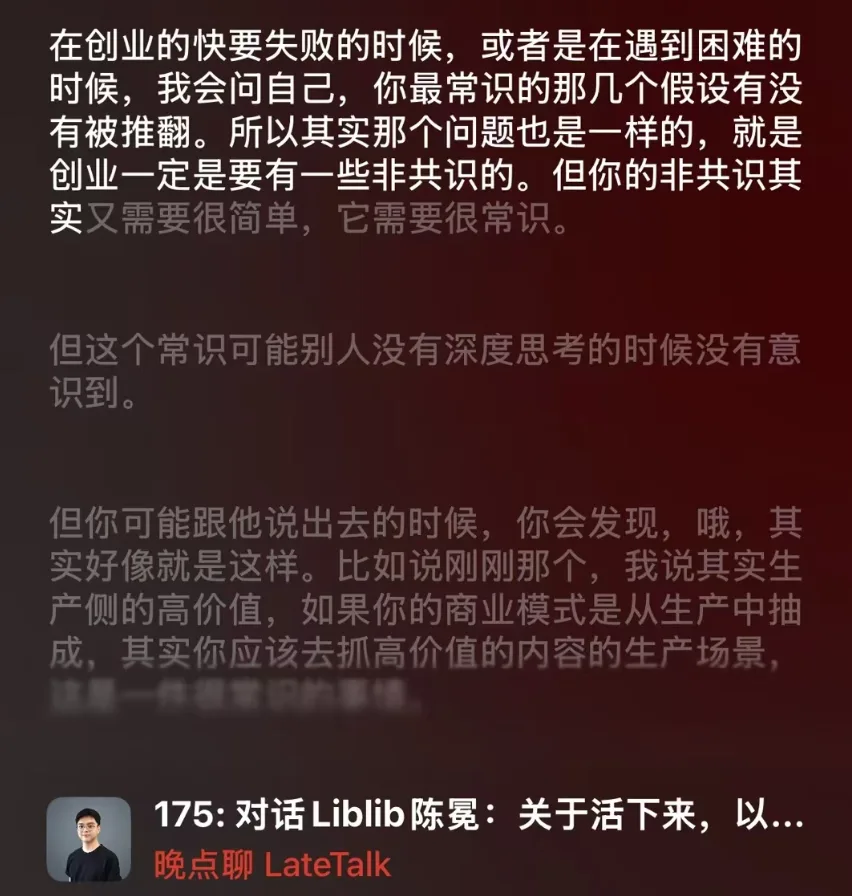
创业一定是要有一些非共识的。但你的非共识其 实又需要很简单,它需要很常识。

创业一定是要有一些非共识的。但你的非共识其 实又需要很简单,它需要很常识。

在创业的快要失败的时候,或者是在遇到困难的时候,我会问自己,你最常识的那几个假设有没有被推翻。所以其实那个问题也是一样的,就是创业一定是要有一些非共识的。但你的非共识其
实又需要很简单,它需要很常识。

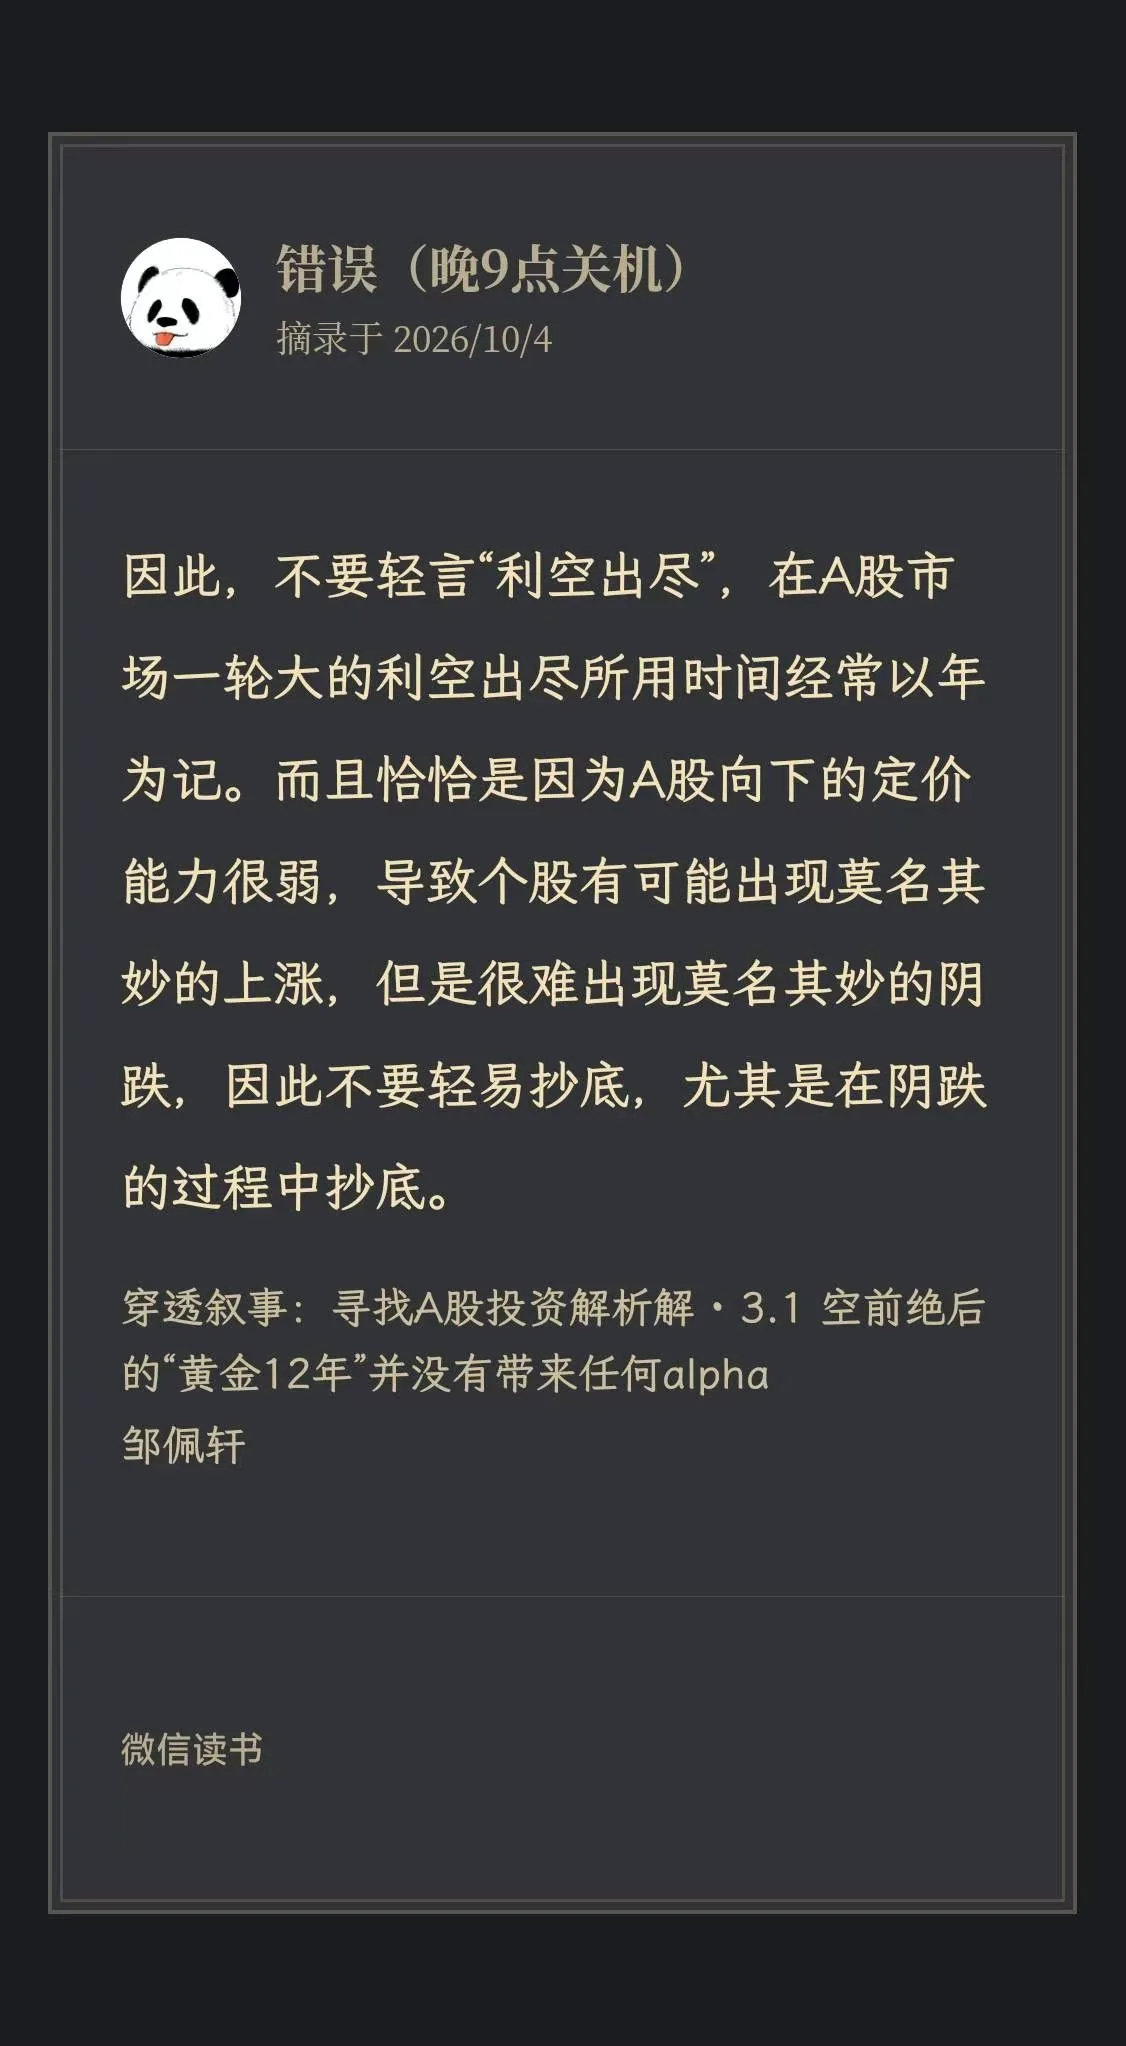
不要轻易抄底,尤其是在阴跌 的过程中抄底。

不要轻易抄底,尤其是在阴跌 的过程中抄底。

对自己所处环境和生态的理解,能让投资的逻辑框架和决策走向绝然不同的地方。
我最近两年的体验,对于这段话共鸣极了。
逆向投资的选股往往选择的标的都是以年为单位的阴跌之后。

自我定位的清晰程度对于生存很有帮助。猫如果错把自己当老虎,活下来的难度可想而知。

21-23 年。我犯的最大错误就是把A 股和美股进行对标。
走了长线+互联网困境反转。再不自量力的用了极重的杠杆。
A 股选了恒瑞医药和中国平安。也是在股价才下跌 20% 不到就去做了逆向。

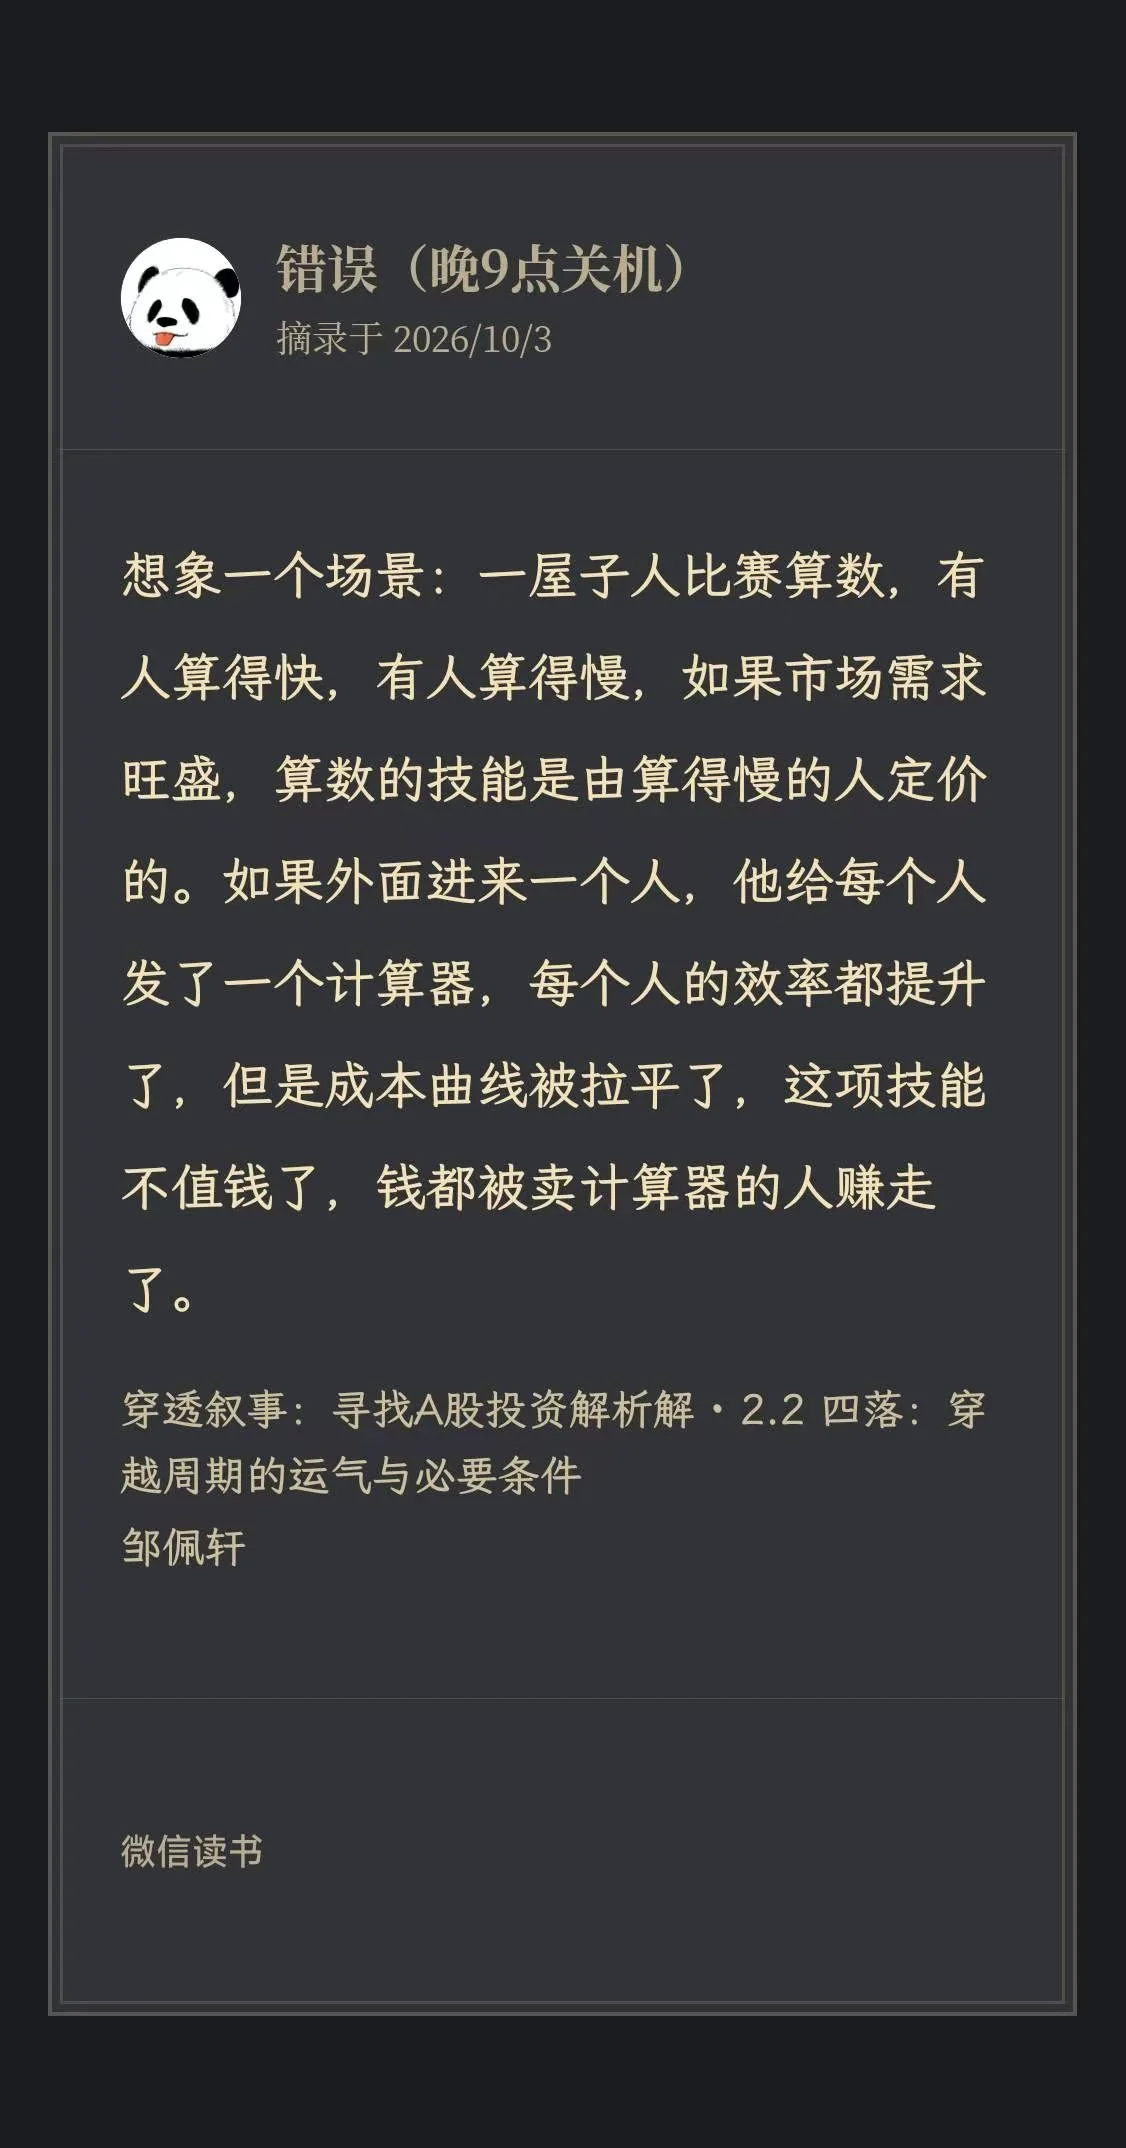
一项技术的普惠性门槛的高低决定了谁将获得这份蛋糕最大的份额。 ​难度越低,获益最高的会是源头的上游和消费者。 ​难度越高,获益的往往是中游和下游。

一项技术的普惠性门槛的高低决定了谁将获得这份蛋糕最大的份额。 ​难度越低,获益最高的会是源头的上游和消费者。 ​难度越高,获益的往往是中游和下游。

技术进步会提高总产出,但价值分配取决于“稀缺性”转移到了哪里。 算数技能不值钱,不是因为算数没用了,而是因为“算得快”不再稀缺;钱被卖计算器的人赚走,是因为计算器成了新的瓶颈。

拆开看:

  1. 为什么由算得慢的人定价?
    当需求旺盛、供给不足时,市场价格往往由“边际生产者”决定。算得快的人产能有限,要满足全部需求,就得让算得慢的人也参与。算得慢的人成本高、产出低,他的成本就成了市场价格的基准。算得快的人赚的是“相对稀缺租金”。
  2. 计算器带来了什么?
    它不只提升效率,更关键的是拉平了能力差异。原来快慢决定竞争力,现在大家都乘以一个系数,快慢差异被压缩。于是:
    · 算数服务供给暴增;
    · 技能差异化消失;
    · 价格跌向新的边际成本;
    · 原来靠“算得快”获得的溢价消散。
    这就是技能商品化:一项能力从稀缺禀赋变成通用投入品。
  3. 钱为什么被卖计算器的人赚走?
    因为价值会流向瓶颈。算数不再是瓶颈,计算器成了瓶颈。但这里有个重要条件:卖计算器的人必须能维持稀缺。如果计算器完全竞争、人人可造、可无限复制,计算器价格也会被压到接近成本,利润会流向消费者,而不是供应商。真正赚大钱的是那些有专利、标准、生态、网络效应、转换成本、品牌或分发渠道的“计算器卖家”。他们卖的不是计算器本身,而是被锁定的入口。
  4. 现实映射
    Excel 让手工记账贬值,微软/Office 生态赚钱;搜索引擎让信息检索贬值,广告平台赚钱;AI 让基础编程、翻译、文案、设计贬值,芯片、云、模型和平台公司赚钱。个人效率提升,不等于个人议价力提升。如果你按小时卖技能,工具越普及,你的单价越可能下降;如果你能拥有客户、分发、品牌、责任承担或行业整合能力,工具反而会放大你。
  5. 一句话总结
    技术提高生产率,但分配结果取决于谁控制新的稀缺瓶颈。计算器让“算得快”不值钱,是因为它把稀缺从“人的算数能力”转移到了“计算器本身、算力、数据、渠道和生态”。
    所以,别只做那个算得快的人;要么学会用计算器做更大的生意,要么去卖计算器,要么掌握计算器替代不了的东西:判断、信任、责任、关系和分发。

国庆餐饮彻底「凉了」? 60万开店一天只卖340元,夫妻店撑到崩溃,20多家连夜关门!餐饮老板哭了:金九银十没了,2026真的太难了?

国庆餐饮彻底「凉了」? 60万开店一天只卖340元,夫妻店撑到崩溃,20多家连夜关门!餐饮老板哭了:金九银十没了,2026真的太难了?

旺季遇冷:视频聚焦 2026 年“十一”黄金周期间的餐饮行业,传统的“金九银十”消费旺季未能带来预期客流与营收。

经营巨亏:视频列举了典型案例,有店主投资 60 万元开店,单日营业额仅 340 元;同区域出现 20 多家门店连夜倒闭转让,抗风险能力弱的夫妻店承受巨大现金流压力。

成本与需求错配:房租与人工等固定成本居高不下,而大众消费观念发生转变,从注重“面子排场”转向理性节约,导致客单价与到店率双双下滑

个人笔记分享 · 非投资建议,据此决策风险自负

闽ICP备2026032381号-1闽公网安备35018302000421号